异动
关注
社群
交易计划
产业库
搜公告
搜互动
产业库
时间轴
AI助手
通知
全部已读
暂无数据
私信
暂无数据
登录注册
我的主页
退出
追牛寻金
提前发掘,静待风口
个人资料
追牛寻金
2026-05-21 16:59:42
SST行业更新
一. SST核心应用场景 SST为新型供电设备,当前三大应用赛道: AI数据中心(AIDC):核心增量市场,随AI算力建设每年保持近30%增速,是行业关注焦点。 超充桩:用于新能源汽车超充场景。 新能源配储/电力配网:用于光储充、电网配电场景。 二、技术路径对比:SST(终极方案)vs Set卡(过渡方案) 1. 架构差异 2. 性能与成本差异 3. 客户选择逻辑 存量数据中心改造:优先选择Set卡,兼容现有体系,改造成本低。 新建数据中心:直接选择SST一步到位,避免二次改造,长期收益更高。
S
天正电气
7
3
3
5.42
追牛寻金
2026-05-20 19:21:07
半导体设备行业最新更新
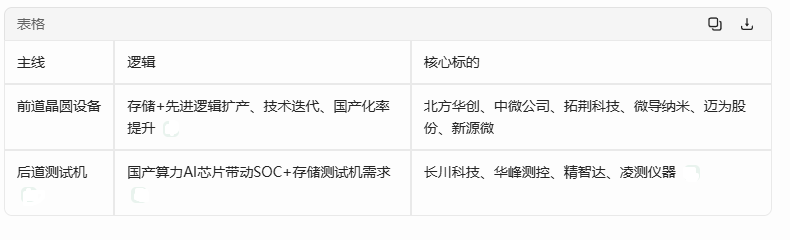
一、行业整体景气度高,订单充足,后道增速优于前道 首先从财务数据看,半导体设备行业处于高速成长阶段: 整体业绩: 选取14家前道+后道设备公司统计,2025年总营收近900亿,同比+35%;2026年Q1营收超200亿,同比+32%;扣非净利润2025年超100亿(同比+15%,受研发投入、股权激励费用拖累),2026年Q1扣非净利润约30亿,同比+30%,整体收入、利润维持30%左右增速。 结构分化:后道增速显著快于前道: 后道选取长川科技、华峰测控、精智达、金海通4家统计2025年营收80+
S
北方华创
5
1
3
2.34
追牛寻金
2026-05-19 18:14:27
碳化硅行业更新
一、行业整体运行态势 反转的真相: 2025年底行业普遍悲观,厂商不敢下单、客户观望跌价导致渠道库存降至极低水位;2026年出现的“缺货”源于补库行为(库存从1个月水位补充至3-4个月),本质是提前透支未来需求,叠加进口品牌涨价烘托紧张氛围、国产厂商无利润空间停止降价,后道封装环节短缺进一步放大了紧张感。 产能供需根本格局: 全行业仍处于产能过剩状态。头部厂商为汽车市场规划的8英寸晶圆产能严重过剩——单家厂商的一个分厂产能即可覆盖全球电动汽车总需求,这类产能仅需微调即可转产AI电源器件,供给端储
S
晶盛机电
3
2
3
3.31
追牛寻金
2026-05-18 20:01:23
存储行业更新(野村)
一、 核心投资主题:真正的AI繁荣已至,拥抱“新制度” 野村认为,存储芯片行业已进入一个结构性增长的新阶段,而非传统的周期性波动。驱动这一转变的核心力量是AI。 三重存储芯片超级周期: 自2022年底ChatGPT问世以来,GPU和高带宽存储器(HBM)需求激增。随后,检索增强生成和智能体AI应用的兴起,加速了对传统服务器和固态硬盘的需求。这三个因素共同作用,自2025年第三季度起,启动了由商品DRAM、HBM和SSD构成的三重超级周期。 AI需求从训练转向推理,引爆内存需求指数级增长: 随着A
S
兆易创新
6
1
2
2.28
追牛寻金
2026-05-17 16:24:10
燃气轮机趋势追踪
1. 市场订单创历史新高,北美市场主导地位显著 订单量激增: 2026年第一季度全球燃气轮机订单量达到约29GW,同比增长39%(2025年同期约21GW),几乎是2024年同期(15GW)的两倍。这是有记录以来最大的第一季度订单量,也是有史以来第四大的季度订单。 季节性波动: 尽管环比下降14%(2025年第四季度为34GW),但这主要归因于季节性因素和时机问题。 区域分布: 北美仍是主导市场,订单量约18.3GW(其中美国本土约17.2GW)。其他主要国家包括阿曼(约2.0GW)和阿联酋(约
S
东方电气
2
1
2
1.85
追牛寻金
2026-05-14 16:32:09
HVDC与SST落地节奏超预期
1. SST(固态变压器):从概念走向小批量出货 进度超预期:市场原本预期SST在2028年后起量,但目前台达已在去年底完成谷歌测试,今年将获得谷歌小批量订单(一两百台),并收到未来三年 Forecast(预测订单),规模对应几十亿人民币(约1GW+)。 竞争格局:目前能实现小批量供货的企业极少,台达处于绝对领先地位。谷歌是目前下单最为积极的客户。 价格与成本:由于处于行业初期,供应链稀缺,目前报价较高,约4-5元人民币/瓦。预计未来随规模化效应价格会逐步下降,进而可能进一步刺激需求放量。 市场
S
可立克
3
2
2
0.85
追牛寻金
2026-05-13 16:58:07
TGV 玻璃基板通孔
1.TGV介绍: 玻璃基板封装核心技术为TGV(Through Glass Via),相比TSV和有机载板,其优势体现为: 电性能:玻璃作为绝缘体,具备极高的电阻率,同时信号传输损耗与延迟极低。 热机械性能:玻璃具有出色的尺寸稳定性和耐高温特性,“可调CTE”特性能够有效控制整个封装的翘曲变形,缓解内部应力,显著提升封装的长期可靠性。 AI算力迭代带来高性能封装大潮,TGV(Through Glass Via,玻璃基板通孔)玻璃基板有望成为下一代AI芯片的趋势。各大终端厂——英特尔、三星、台积电
S
沃格光电
12
3
8
7.34
追牛寻金
2026-05-12 18:29:54
AI上游环节分析
一、 电芯片:被市场低估的关键环节,光电一体化成趋势 1. 市场格局与分类: 电芯片主要分为两大部分: DSP:技术要求极高,占据电芯片超一半的价值量(半壁江山)。1.6T时代博通领先优势明显,主流供应商为Marvell(马维尔)和Broadcom(博通),近期MaxLinear(MXL)也受关注。目前DSP是光模块中最紧缺的环节,英伟达也已入局自研。 TIA与Driver:随着光模块速率升级及“去DSP”趋势,前端对电信号质量要求更高,模组厂对电芯片的依赖和粘性增强。部分TIA/Driver采
S
云南锗业
4
3
5
3.73
追牛寻金
2026-05-11 21:40:12
半导体全球产业链竞争格局
一、半导体周期位置:剔除AI后仍处弱复苏 全球半导体月度销售额:2026年2月同比增长62%,达888亿美元,已连续28个月正增长。表面看周期位置很高。 剔除英伟达(AI纯增量市场,年营收超千亿、增速超50%)后,增速仅20%+,且含存储涨价因素(存储占比约25%,一季度涨价50~60%,二季度继续扩大)。 若再剔除存储,剩下部分实际是弱复苏。下游手机、笔电、汽车下滑远超预期(年初预测低个位数增长,现已下修至12~13%,年中可能再修至15~20%),主要因存储涨价抑制销量。 结论:当前半导体并
S
华虹宏力半导体
6
1
4
5.44
追牛寻金
2026-05-10 17:04:34
AI方向更新(国产芯片、算力租赁、CPU)
一、分方向详细分析 方向:国产AI芯片(2026年为全线兑现元年) 1. 核心驱动因素 需求端刚性:国内云厂商因算力紧缺,2026年起连续4个月提价,补算力缺口仅能依赖「国产芯片+算力租赁」两条路径;国产芯片是自主可控的核心补充,大厂采购力度从2026年一季度开始显著提升,从仅头部厂商能拿订单,扩展到二线芯片公司也进入互联网大厂(原文简称CSP/打错为CSB)供应链。 供给端突破: 产品迭代:二线芯片厂商(品高股份、碧韧科技、天数智芯、摩尔线程等)2026年下半年推出「互联网版本」新款芯片,支持
S
龙芯中科
7
1
6
3.25
追牛寻金
2026-05-07 18:07:05
光纤行业最新分析
一、行业核心总览 核心结论为:当前光纤行业处于供不应求、价格高位震荡、头部企业业绩弹性突出的上行周期,短期产能瓶颈难以缓解,2027年下半年扩产产能释放后供需将逐步平衡,价格回落至合理区间,行业整体避免盲目扩产,聚焦高端化、出海化布局。 二、当前供需与价格整体格局 1. 供需总况 全行业整体供不应求,供应端明显向长协客户倾斜:头部企业对长协客户实行定量供应(如长飞对战略合作客户每月仅2万芯公里配额),散纤市场普遍“报价无货”,非长协客户即便加价也难以采购;光缆环节产能充足,但受光棒、光纤环节满产
S
长飞光纤
4
1
3
4.47
追牛寻金
2026-05-06 19:07:13
半导体行业数据更新
一、全球半导体行业核心运行数据 总览:超级周期持续,存储为绝对核心驱动力 2026年3月全球半导体销售额呈现超季节性高增: 同比(YoY):+88.1%,较2月的87.7%基本持平,维持历史高位。 环比(MoM):+14.4%,高于2015-2025年历史3月平均增速13.3%,超季节性。 3个月滚动增速:+26.2%,远高于历史平均的-2.6%,中周期景气超预期。 增长结构高度依赖存储器:3月存储器销售额同比+271.1%(几乎翻四倍),剔除存储器后全行业同比仍达+25.0%,说明非存储半导体
S
中芯国际
2
1
4
4.00
追牛寻金
2026-05-05 19:13:57
碳酸锂板块梳理
数据来源:国泰海通 一、 核心结论 碳酸锂板块的核心观点是:在2026年及2027年,碳酸锂的供需格局将持续紧张,价格将保持强势表现。 本轮周期的上行主要由供给侧的多重扰动和需求侧(尤其是储能)的超预期爆发共同驱动。 二、 供应端分析:多重扰动导致供应收缩 供应端的持续且阶段性收缩是本轮行情的关键逻辑,主要源于以下三个方面: 津巴布韦锂矿出口禁令的影响: 事件:2026年2月25日起,津巴布韦全面禁止锂原矿出口,旨在打击走私并推动下游产业本土化。 影响时间:禁令导致从4月中旬至6月中旬约两个月时
S
宁德时代
S
赣锋锂业
5
2
3
2.17
追牛寻金
2026-04-30 15:20:37
存储器芯片(行业更新)
当前存储行业正在经历本世纪以来最强的一次上升周期,且“这次周期完全不同”,整体供不应求的局面预计至少将持续到2027年一季度。 一、 核心宏观判断:本轮上行周期强度前所未有 行业格局重塑:本月初存储行业经历了巨大整合,全球大型存储原厂仅剩三家(三星、SK海力士、美光),叠加国内新玩家加入,这是促使本次上行周期成为本世纪最强的核心原因之一。 供需严重失衡:需求端增长强劲,而供应端受制于制程迁移和厂商扩产谨慎,整体呈现供不应求。 低库存加剧紧张:大厂DRAM库存不足4-6周,NAND库存约6周,处于
S
江波龙
11
11
17
6.16
追牛寻金
2026-04-29 16:16:52
锂电池——磷酸铁锂
一、业绩向好 磷酸铁锂正极材料企业密集披露26Q1业绩,整体扭亏业绩大增 2026.4.28 湖南裕能发布2026年一季报净利润13.56亿元,同比去年增长1337.77% 2026.4.29 富临精工:2026年一季报净利润2.03亿元,同比增长63.87% 德方纳米:2026年一季报净利润2.65亿元,同比去年增长258.55% 安达科技:2026年一季报净利润6511.05万元,同比去年增长200.62% 丰元股份:2026年一季报净利润7693.4万元,同比去年增长185.59% 202
S
富临精工
4
2
7
6.70
编辑交易计划
上一页
1
5
6
7
8
9
41
下一页
前往
页
10
关注
8288
粉丝
6446.78
工分
社区规则
服务协议
隐私政策
沪ICP备20009443号
© 2020 上海韭研信息科技有限公司
关于韭研公社
问题反馈
有问题请联系
@韭菜团子
公社愿景:韭研公社,原韭菜公社,投资干货最多的共享社群,汇聚全网最深度的基本面研究,消弭个人滞后机构的逻辑鸿沟。
风险提示:韭研公社里任何网友的发言,都有其特定立场,均不构成投资建议,请投资者独立审慎决策。
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43