异动
关注
社群
交易计划
产业库
搜公告
搜互动
产业库
时间轴
AI助手
通知
全部已读
暂无数据
私信
暂无数据
登录注册
我的主页
退出
元亨利贞987
这个人很懒,什么都没有留下
个人资料
元亨利贞987
2025-12-08 11:11:58
瑞可达
【浙商通信张建民】瑞可达:铜连接26Q1将批量交付,电源类产品进展顺利,机器人受益未来广阔空间 #高速铜缆有望于26Q1批量交付。近期Credo业绩超预期映射AEC铜连接产业链快速放量机会,公司产品涵盖AEC、DAC和ACC,现阶段主要进行产品研发和试制、样品交付、灰度测试和批量交付准备工作,整体工作进度推进顺利,有望在2026Q1开始400G/800G产品的批量交付。同时泰国瑞创公司也在按计划推进,2026Q1可开始进行海外生产交付。 #电源类产品已完成NV产品送样。公司产品涵盖传输电源及电力
S
瑞可达
0
0
0
0.88
元亨利贞987
2025-12-08 08:45:41
太空散热预期差
一、航天散热产品已量产并实现增长 乐凯胶片作为中国航天科技集团控股子公司(持股45.68%),已深度参与航天散热领域,主要体现在: 1. 火箭热控涂层供应商:为火箭提供热控涂层产品,2024年相关订单增长超20%,已成为稳定业务增长点 2. 卫星热控系统材料:提供具有特定光热特性的热控涂层,用于控制卫星和航天器在轨道运行时的温度,为内部仪器设备提供稳定工作环境 二、技术来源:航天基因与技术转化 乐凯的航天散热能力源于两大技术路径: 1. 航天技术直接应用: - 公司1980年代研发的航天胶片耐辐
S
乐凯胶片
S
航天动力
4
1
3
4.93
元亨利贞987
2025-12-07 20:58:19
pcb上游设备 光模块核心结构件
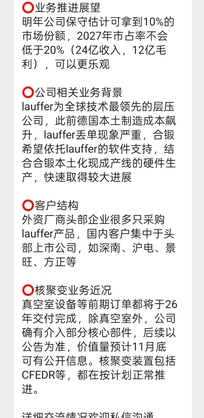
跟永鼎一样 不止核聚变 合锻智能:PCB与CPO赛道的隐形装备龙头 一、PCB层压设备:国产替代的核心力量 1. 战略布局与技术积累 合锻智能通过2018年战略收购德国百年企业LAUFER,正式切入PCB高端层压设备领域,这一布局甚至早于公司广为人知的核聚变业务。LAUFER作为全球PCB层压机领域的技术领导者,拥有150年历史和完整的高端层压机技术体系,为合锻智能提供了宝贵的技术资产和全球客户资源。 核心技术优势: - 高精度压合控制:自主研发的双幅24层层压机自动化生产线,压合精度达±1.5
S
永鼎股份
S
合锻智能
0
0
3
1.88
元亨利贞987
2025-12-07 20:19:23
找到个好玩的标 东方红一号
作为长期跟踪的航天新材料标的,乐凯胶片(600135)的投资价值不仅在于其“中国胶卷之王”的历史积淀,更在于其深耕航天领域六十余年的技术壁垒与央企资源禀赋。从东方红一号的太空之音到商业航天的爆发式增长,公司已从传统感光材料企业,成长为航天特种材料国产替代的核心力量,兼具历史确定性与成长。 乐凯的航天基因可追溯至1970年东方红一号卫星发射,其前身保定电影胶片厂研制的特种录音材料,为卫星《东方红》乐曲磁带提供核心基材,在-60℃至120℃的太空极端环境中实现稳定播放,成为中国航天史上的技术里程碑。
S
乐凯胶片
2
4
3
2.23
元亨利贞987
2025-12-04 23:07:37
pcle预期
【DW电子】我们为什么看好Scale up交换芯片?(有点长且稍硬核,但很干货) [红包] 推荐:盛科通信,澜起科技,万通发展 🥇为什么PCIe交换芯片在CPU GPU互联上是必选? 📍在现有计算架构中,CPU、GPU 以及 SSD 等芯片的 I/O 端口数量有限,一方面如果没有交换芯片,端口数量会直接限制整体系统的互联带宽。另一方面,当前大多数CPU仍基于x86架构,而英特尔主导制定的互联标准是PCIe协议,因此在CPU与GPU互联场景下,几乎都需要依赖 PCIe Switch芯片。只有像
S
万通发展
S
澜起科技
2
1
1
0.75
元亨利贞987
2025-12-04 13:06:27
预期摩尔 预期沐曦,干脆都预期一下
核心观点 近期厦门锐信图芯(华东重机持股43.18%)成功入选厦门市重点上市后备企业名单,我们认为这一事件将从股权价值重估、业务协同深化、业绩弹性释放三大维度,为华东重机带来显著成长动能:公司传统装备业务基本面筑底修复的同时,半导体标的上市催化下的“装备+芯片”双赛道逻辑逐步清晰,估值重塑空间已打开。 一、参股标的上市预期升温,股权价值重估空间显著 华东重机为锐信图芯单一最大股东(持股比例43.18%),后者作为国内信创GPU领域核心企业之一,此次入选上市后备意味着其合规性、成长性已获地方监管认
S
和而泰
S
华东重机
0
0
3
0.31
元亨利贞987
2025-12-03 22:57:58
机器人
机器人该动了
mmexport1764773718136.jpg
S
拓普集团
S
长盈精密
S
北特科技
S
五洲新春
1
0
2
0.27
元亨利贞987
2025-12-03 22:53:46
政策+长鑫递表
"gwy第十七次专题学习"政策对合肥城建的利好分析 该政策对合肥城建(002208.SZ)构成明显利好,主要体现在四个方面:直接业务增量、土地资源获取、市场预期提升和公司战略转型加速。 一、公司与政策的高契合度 合肥城建作为合肥市属国企和安徽省首家房地产上市公司(002208.SZ),与新型城镇化、城市更新政策高度契合: - 业务布局:主营住宅、商业、工业地产开发,与城市更新和产业升级方向一致 - 区位优势:深耕合肥及周边区域,直接受益于本地政策红利 - 资质实力:拥有国家壹级开发资质和AA+信
S
合肥城建
S
合百集团
2
0
4
1.36
元亨利贞987
2025-12-03 08:46:58
智谱ipo扩容预期差
视觉中国(000681)点评:智谱API商业化破局催化,公司迎来“素材变现+资产重估”双重红利 核心观点: 我们持续看好视觉中国与智谱AI的战略协同在智谱API订阅制加速落地背景下的价值释放,智谱270万API付费用户+年经常性收入破亿的进展,将从素材变现、资产价值、生态协同等维度为公司带来业绩与估值的双重催化,维持“买入”评级。 一、素材授权变现渠道扩容:智谱API用户破局驱动素材调用量高增 智谱API订阅制的商业化成功(270万付费开发者、年经常性收入超1亿元),本质是为视觉中国打开了“开发
S
视觉中国
1
0
2
2.97
元亨利贞987
2025-12-02 22:28:17
航天九院亲儿子 航天预期差
航天电子核心龙头,绑定国之重器+商业航天+可回收火箭,成长确定性凸显 航天电子(600879)作为中国航天科技集团旗下核心电子配套龙头,是卫星、火箭及可回收火箭领域“不可替代的电子中枢”,凭借全栈技术能力、高市场份额及深度绑定重大工程的优势,成为航天强国建设、商业航天爆发与可回收火箭产业化周期下的核心配置标的。公司在卫星、火箭、可回收火箭电子系统领域构筑深厚壁垒,业务覆盖全产业链核心环节,量价齐升逻辑清晰。 卫星领域:低轨星座+高端载荷驱动,成长弹性十足 1. 测控通信系统:市场主导地位稳固,产
S
航天电子
S
航天发展
1
0
2
1.20
元亨利贞987
2025-12-02 14:22:46
Credo业绩大超预期 上游预期
核心观点:美股AEC(有源电子铜缆)芯片龙头Credo盘后大涨16%,业绩超预期印证AI数据中心AEC赛道高景气;沃尔核材作为AEC产业链上游高速芯线/绝缘材料核心供应商,直接承接需求扩容红利,高毛利AEC业务放量将驱动公司盈利水平跃升,估值有望从传统材料向AI基建标的重构,重申“买入”评级。 一、事件:Credo业绩大超预期,AEC赛道需求再获强验证 Credo(CRDO)最新财报实现营收2.23亿美元(同比+274%、环比+31%,超市场预期17%),调整后EPS 0.52美元(超预期44%
S
沃尔核材
S
瑞可达
8
2
5
5.67
元亨利贞987
2025-12-02 12:14:26
AI手机与大模型爆发下 数据语料 预期
AI手机与大模型爆发+字节生态协同:视觉中国的三重红利共振 一、行业变革:AI手机与大模型开启数据刚需时代 1. AI手机:端侧智能激活视觉内容新需求 - 小米、OPPO、vivo等厂商密集部署端侧视觉模型,实现发丝级抠图、智能创作等功能,对高质量训练数据和合规素材需求激增 - 字节跳动自研AI手机进入内测阶段,视觉交互与内容生态成为核心竞争力,为合规视觉内容供应商开辟增量市场 - 鸿蒙座舱等智能终端场景爆发,视觉中国作为首家合作视觉内容伙伴,将合规素材嵌入导航可视化、个性化界面等场景 2. 大
S
视觉中国
1
0
2
0.32
元亨利贞987
2025-12-01 23:24:30
柔性太阳翼预期差
沃格光电:航天级CPI在轨落地,商业航天+技术协同打开成长天花板 核心观点:沃格光电凭借在CPI材料与薄膜技术的深厚积累,实现柔性太阳翼用CPI膜材及防护镀膜的在轨应用与客户交付,成为国内少数掌握航天级CPI核心技术的企业。叠加低轨卫星星座建设爆发、国产替代加速及公司“玻璃基+新材料”业务协同优势,公司有望迎来“技术壁垒兑现+行业需求放量”的双重红利,成长空间显著打开。 1. 行业β红利:低轨卫星爆发+国产替代,CPI需求进入快车道 国内低轨卫星发射迎来密集期,2025年发射量预计超1000颗,
S
乾照光电
S
沃格光电
0
0
3
1.93
元亨利贞987
2025-12-01 23:11:18
ccl又一次涨价 看材料端
华正新材:覆铜板龙头提价落地,成本传导+盈利弹性双击可期 核心观点:广东建滔(覆铜板头部企业)近日发布涨价通知,对FR-4、PP等主力产品提价5%-10%,我们认为这标志着覆铜板行业成本传导通道已实质性打通,华正新材作为国内覆铜板核心企业,将直接受益于行业涨价潮,迎来盈利与估值的双重修复。 1. 行业维度:龙头提价锚定方向,成本传导逻辑正式兑现 建滔此次提价源于铜价高企、玻璃布供应紧张的行业共性成本压力,而龙头企业的提价动作具备极强的示范效应——这意味着覆铜板行业已具备向下游终端传导成本的议价基
S
华正新材
S
金安国纪
0
0
2
1.81
元亨利贞987
2025-11-30 23:42:01
800g 1.6T光模块上游卡位
行业点评(再更新):云南锗业:“锗材料+磷化铟”双料卡位,光通信上游核心壁垒再强化 核心观点再升级 我们此前聚焦公司锗材料在光引擎、光隔离器产业链的弹性,而本次新增的大尺寸磷化铟晶片业务,标志着公司已实现光通信上游“锗材料+磷化铟”双关键材料的核心卡位——二者均是800G/1.6T高速光模块的底层核心材料,叠加AI算力、数据中心的刚性需求,公司将成为光通信上游“材料级”稀缺标的,业绩弹性与长期壁垒显著提升。 一、新增核心增量:磷化铟晶片——高速光模块的“核心衬底” 1. 产品定位:光模块的“心脏
S
云南锗业
S
源杰科技
4
1
3
1.94
编辑交易计划
上一页
1
18
19
20
21
22
41
下一页
前往
页
100
关注
1014
粉丝
1023.99
工分
社区规则
服务协议
隐私政策
沪ICP备20009443号
© 2020 上海韭研信息科技有限公司
关于韭研公社
问题反馈
有问题请联系
@韭菜团子
公社愿景:韭研公社,原韭菜公社,投资干货最多的共享社群,汇聚全网最深度的基本面研究,消弭个人滞后机构的逻辑鸿沟。
风险提示:韭研公社里任何网友的发言,都有其特定立场,均不构成投资建议,请投资者独立审慎决策。
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43