异动
关注
社群
交易计划
产业库
搜公告
搜互动
产业库
时间轴
AI助手
通知
全部已读
暂无数据
私信
暂无数据
登录注册
我的主页
退出
白股精
这个人很懒,什么都没有留下
个人资料
白股精
2026-08-24 20:17:40
新一代通信网+6G,深度布局的5家
8月20日,国务院国资委召开中央企业6G未来产业推进会。会议发布了31家央企参与的6G场景共创任务。 2026年,6G写入政府工作报告后,工信部已批复6GHz频段试验频率、完成第一阶段技术试验并启动第二阶段。这次国资委直接出手,意味着6G的推进从"部委管技术"升级到"国资管产业化"。 据中国信通院测算,2030年市场规模有望达1.3万亿元,我国6G专利申请量占全球约40%。 本期主要通过“空天地一体化布局”和“央企绑定度”两条线梳理,发现深度布局的公司共5家,供大家参考。 1、信科移动 6G标准
S
信科移动
S
上海瀚讯
S
海格通信
S
通宇通讯
S
国博电子
0
0
1
0.50
白股精
2026-08-24 20:13:25
江钨装备拟募资19.07亿元收购三家公司,标的赚钱就等于上市公司增利吗?
江钨装备这次要收购的,不是一家单独的设备厂,而是江硬、华茂、九冶三家材料企业。 三家标的在2025年都已有收入和利润。对一家原本以磁选装备为主的公司而言,这笔交易值得看的地方,不只是业务名称变多,而是未来的利润来源可能出现新的组成。 材料业务和装备业务的经营节奏并不完全一样。装备订单通常更受单个项目和客户资本开支影响,材料业务则还要面对产品价格、下游采购和产能利用率的变化。正因为利润来源的影响因素会变多,收购能否带来经营改善,不能只看收购公告本身。 不过,方案还没有等于业绩。收购完成、资产并表、
S
江钨装备
1
0
1
1.24
白股精
2026-08-24 20:09:00
钽矿停采冲击15%供应:资源、加工和电容器,谁先受益?
一座矿区停采,会怎样传到一条小金属产业链? Rubaya矿区约占全球钽原矿供应的15%。2026年1月和3月两次塌方后,矿区停止采矿,复产时间还没有明确。对一个供给本就集中的市场来说,问题不只是少了一处矿,而是市场还能不能及时补上这部分原料。 现有预测给出的情景是,2026年全球钽缺口可能约681吨,2027年可能扩大至约1046吨。这不是已经发生的结果,却把产业链的分化摆在眼前:资源端先对价格敏感,精深加工要看顺价和出货,电容器还要等订单与交付。 所以,钽的机会不能只问“谁沾上概念”。真正该分
S
新金路
S
东方钽业
5
1
2
9.10
白股精
2026-08-24 18:06:50
华福证券:ABF为AI时代咽喉材料,供需失衡下国产替代迎来黄金窗口
由于大多数芯片布线密度较高,但PCB的布线密度不高,芯片不能和PCB直接互连,因此需要载板这一“桥梁”产品。绝缘堆积膜是一种具有低介电常数、低介电损耗特性的超薄固态绝缘胶膜材料。它通过逐层热压堆积的方式,用于构建高性能的封装载板,为载板上的精密电路提供层间与线间绝缘支撑和物理保护。绝缘堆积膜典型代表是由日本味之素公司开发的ABF(Ajinomoto Build-up Film),该积层膜是FC-BGA封装基板的核心绝缘材料,没有它载板几乎成废板,ABF已成为AI时代关键材料,约占载板BOM成本的
20260823-华福证券-先进封装行业深度系列报告:ABF为AI时代咽喉材料,供需失衡下国产替代迎来黄金窗口.pdf
S
激智科技
S
华正新材
S
宏昌电子
S
生益科技
S
中京电子
5
0
4
6.81
白股精
2026-08-24 13:14:42
PCB:12家龙头营收破2000亿,M9基板涨560%、订单排到2027年
一、行业概况:千亿级市场加速扩容 1.1 全球市场规模 全球PCB产业正处于AI算力驱动的强势增长周期。根据Prismark数据,2025年全球PCB产值达848.91亿美元,同比增长15.4%,创下近五年最快增速。预计2026年将达940至1019.5亿美元(增速12%至18.8%),有望逼近千亿美元里程碑;2029年预计达1092.58亿美元,2024至2029年复合增长率(CAGR)为8.2%。 从细分结构看,2025年多层板占38.1%、封装基板17.2%、HDI 17.1%、FPC 1
S
鹏鼎控股
S
东山精密
S
胜宏科技
S
红板科技
S
生益电子
5
3
2
7.07
白股精
2026-08-24 13:12:13
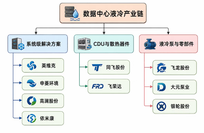
液冷:AI 时代的"卖水人",正站上暴利风口
液冷由超算边缘方案蜕变为 AI 数据中心的刚性门槛,驱动力并非单一技术迭代,而是"政策强制 + 功率密度跃迁"双轮共振。2026 年四部门政策落定——新建万架规模以上超大型 AI 智算中心 100% 液冷、20kW 以上机柜强制液冷、2028 年前完成存量风冷改造,液冷从"能效优化项"升级为"项目准入门槛"。 功率端,英伟达单机柜功率从 DGX H100 的 10.2kW 飙升至 Vera Rubin NVL144 的 600kW,约 59 倍跳涨;风冷散热天花板锁定在 30kW,高密度场景下风
S
英维克
S
申菱环境
S
同飞股份
S
飞龙股份
S
大元泵业
0
2
3
2.98
白股精
2026-07-23 22:12:30
高压绝缘材料全产业链深度拆解:3大核心痛点 + 3大价值方向
据QYResearch测算,2024年全球高压绝缘材料市场规模约64.04亿美元,长期复合增速5%-6%。中国市场增速更高,预计从2024年23.24亿美元增至2030年33.03亿美元,年复合增速6.04%。国家电网 “十五五” 投资约4万亿元,特高压与配网升级将持续拉动配套需求。 国产化近年集中突破:35kV及以下电缆绝缘料基本实现国产替代。220kV等级具备批量供货能力。500kV超高压绝缘料技术达国际先进水平。1000kV GIS主流环氧绝缘部件国产化率超90%,全电压等级自主配套能力实
S
中国西电
S
长缆科技
S
神马电力
S
大连电瓷
S
昊华科技
1
2
3
5.27
白股精
2026-07-23 22:03:15
1.6T光模块产业链全景图
800G需求继续增长,1.6T进入加速放量阶段,中际旭创的在手订单已经覆盖2026年全年,部分订单甚至延伸至2027年。但在行业需求旺盛的同时,天孚通信泰国工厂的有源产品线,却因为200G EML光芯片供应紧张,上半年只能维持小量生产。这组看似矛盾的信息,揭示了高速光模块行业当前最重要的变化:对头部厂商而言,当前更紧迫的问题已经不只是有没有订单,而是关键物料能否按时到位,以及订单能否顺利转化为出货。200G EML正在成为部分800G和1.6T产品中较为突出的供应瓶颈之一。而硅光技术加速渗透,则
S
源杰科技
S
三安光电
S
光迅科技
S
华工科技
S
中际旭创
6
3
3
8.70
白股精
2026-07-23 19:45:11
奥特维:储能订单增69%,设备还要过验收和回款
光伏扩产放慢,设备公司是不是只能等行业重新开工?奥特维身上出现了一组反差:占收入大头的光伏设备在下滑,锂电与储能、半导体设备的新签订单却在增长,光模块AOI设备还走到了批量交付。 这些变化还不能叫反转。现在走在前面的是客户下单和设备交付,整体收入与利润仍在后面。终端扩产尚未全面回暖时,有些客户仍会为具体产线采购设备;但设备交付后还要验收,才能确认收入。 一、先别急着谈反转,光伏主业仍是压力源 先看公司的经营底色。2025年,奥特维光伏设备实现收入44.4亿元,同比下降37.9%,占公司收入的69
S
奥特维
0
2
1
3.82
白股精
2026-07-23 19:42:56
欧洲组件采购指数升到70,光伏设备为何可能先拿订单?
一边是光伏扩产放缓,另一边却是高效组件出现价格分化。欧洲分销口径里,5月组件采购经理人指数从4月的66升至70。这很容易让人产生一个疑问:行业连新产能都不急着建了,设备公司还能等到什么订单? 关键在于,下一轮设备需求未必来自“大家再建一遍工厂”,更可能来自旧产线要不要改、哪道工序必须升级。总量扩产放缓,不等于所有设备需求同时归零。如果供给侧治理、能效要求和高效产品溢价真的推动低效产线退出或改造,特定工艺设备可能比组件利润更早看到订单信号。 但这里必须先把边界说清:目前能看到的是高效产品的局部分化
S
帝尔激光
S
奥特维
S
拉普拉斯
S
捷佳伟创
2
2
1
4.86
白股精
2026-07-23 16:45:22
燃气轮机,最正宗的10家公司和产业链梳理
燃气轮机:是高端动力装备,被誉为“装备制造业皇冠上的明珠”,依靠燃料燃烧驱动叶轮做功。它具备启动快、功率密度高的特点,广泛用于发电、舰船动力、工业供能。在新型电力系统中,燃气轮机是优质调峰电源,保障电网稳定,是能源转型不可或缺的核心装备。 本期我们聚焦燃气轮机产业链,根据业务关联度和核心竞争力,筛选出最核心的十家公司,供大家进一步研究参考。 注意:以下内容绝不构成任何投资建议、引导或承诺,仅供交流研讨。 第一家:杰瑞股份 主营业务:油气田装备及燃气轮机发电机组工程服务。 概念相关:燃气轮机下游成
S
东方电气
S
上海电气
S
应流股份
S
中国动力
S
西子洁能
6
6
7
15.49
白股精
2026-07-23 15:26:28
中泰证券-长鑫科技-打破DRAM海外垄断的本土破局者,存储大周期下驶入成长快车道
长鑫是国内最大、全球第四大DRAM原厂。 长鑫科技2016年成立,是国家级战略项目,目前已是我国规模最大、技术最先进、布局最全的DRAM原厂,目前全球第四,全球营收份额增至7.7%。 1)产品丰富:产品包括DDR4、LPDDR4X、DDR5、LPDDR5/5X等,目前已达国际先进水平。 2)产能持续拓展:目前在合肥、北京两地共拥有3座12英寸DRAM晶圆厂,预计2026年全部达产、第四代工艺技术平台销量占比也将快速提升。另外持续建设合肥肥西测试基地新产线,新建上海DRAM及HBM产线
20260722-中泰证券-长鑫科技-688825-打破DRAM海外垄断的本土破局者,存储大周期下驶入成长快车道.pdf
S
兆易创新
2
1
2
5.39
白股精
2026-07-23 14:46:51
芯片刻刀+6N级高纯氟化氢,深度布局的2家
7月19日,滨化集团宣布,旗下大晟芯材6N级高纯氟化氢实现规模化量产,一举打破海外20年的垄断。 高纯氟化氢是芯片蚀刻、清洗环节不可或缺的原料,被誉为半导体产业的“化学雕刻刀”。6N级更是28nm及以下先进制程的必需品,全球约80%份额垄断在西方厂商手中。 当前6N级氟化氢价格超200万元/吨,是G5级电子氢氟酸的150倍。SEMI数据,2028年大陆12英寸晶圆月产能预计超350万片,是当前145.8%。6N级作为28nm以下制程的刚需耗材,需求同比增加。 本期主要围绕“6N高纯氟化氢的技术进
S
滨化股份
S
中船特气
S
昊华科技
S
华特气体
9
5
6
15.66
白股精
2026-07-23 08:54:14
电力大革命:38万亿千瓦时的拐点——负电价、超级周期与8家龙头的生死局
装机端:全国发电装机容量突破38.91亿千瓦(+16.1%),风光合计18.42亿千瓦,占比47.3%,首超火电装机与全国最大用电负荷。用电端:全社会用电量首破10万亿千瓦时(+5.0%),"十四五"年均增速6.6%。市场端:市场化交易电量6.6万亿千瓦时,占比64%,现货市场2027年前正式运行在即。 政策驱动强硬:碳达峰碳中和综合评价考核办法落地,"双控"制度全面替代能耗双控。非化石能源须满足约70%新增用能需求。容量电价机制全面运行,新能源全量入市。 投资图谱清晰:火电公用事业化(煤价下行
S
华电辽能
S
大唐发电
S
豫能控股
S
华银电力
S
节能风电
2
5
4
6.74
白股精
2026-07-22 19:20:19
背靠诚通+地方国资+算力,深度布局的8家
7月22日盘后,北京国管公开表态:坚定看好中国资本市场发展前景,已统筹自有资金近百亿布局股票市场。 7月19日,中国国新和中国诚通率先出手,现在北京国管跟进,意味着稳市资金从“中央”扩散到了“地方”。 上一次国资集体下场是2025年4月,汇金、诚通、国新联合增持后,上海国资48小时内集体跟进。此次北京率先亮剑,后续上海、深圳等地能否跟上,是市场关注焦点。 本期通过“国资关系”和“主营赛道”两个维度梳理,聚焦地方国资控股的硬核科技上市公司,发现深度布局的共8家,供大家参考。 一、实控人中国诚通 1
S
美利云
S
京东方A
S
燕东微
S
云赛智联
S
沪硅产业
6
3
7
10.00
编辑交易计划
上一页
1
10
11
12
13
14
54
下一页
前往
页
1
关注
4037
粉丝
3938.17
工分
社区规则
服务协议
隐私政策
沪ICP备20009443号
© 2020 上海韭研信息科技有限公司
关于韭研公社
问题反馈
有问题请联系
@韭菜团子
公社愿景:韭研公社,原韭菜公社,投资干货最多的共享社群,汇聚全网最深度的基本面研究,消弭个人滞后机构的逻辑鸿沟。
风险提示:韭研公社里任何网友的发言,都有其特定立场,均不构成投资建议,请投资者独立审慎决策。
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43
44
45
46
47
48
49
50
51
52
53
54
55
56