异动
关注
社群
交易计划
产业库
搜公告
搜互动
产业库
时间轴
AI助手
通知
全部已读
暂无数据
私信
暂无数据
登录注册
我的主页
退出
丰哥投研
不经风雨,怎见彩虹
个人资料
丰哥投研
老股民
2026-06-01 17:15:51
AI 营销头部公司深度分析
核心摘要与关键结论 2025 年是 AI 营销从概念验证转向规模化商业落地的关键节点 —— 据艾瑞咨询数据,中国 AI 营销市场规模突破 1200 亿元,同比增长 127%,程序化投放、智能内容生成、消费者行为预测三大核心场景贡献超 65% 的市场份额;另据易观分析监测,行业内 “技术重构营收、效率驱动盈利” 的格局正式成型,头部公司的技术应用效果已实现可量化的商业价值。 从全产业链视角看,A 股市场已清晰分化出 “技术层 - 平台层 - 应用层” 的垂直成熟业态,各环节头部公司的核心竞争力显著
S
蓝色光标
S
分众传媒
S
易点天下
S
省广集团
S
浙文互联
2
3
2
0.39
丰哥投研
老股民
2026-05-28 20:11:42
电子布产业链深度分析报告
核心摘要 本报告聚焦电子布产业链 A 股头部上市公司,基于 2025 年年报、2026 年一季度最新财报、行业机构公开研报及头部企业官方披露的合作与订单信息,重点筛选并分析在全球市场份额、技术壁垒、高端产品渗透能力、溢价能力维度表现突出,且业绩增长确定性高、长期订单储备充足的核心标的。电子布是覆铜板(CCL)及印制电路板(PCB)的核心基础刚需材料,其性能直接决定高频高速信号的传输稳定性,是 AI 算力基础设施、5G/6G 高端通信基站、先进封装半导体器件不可或缺的核心基材。 当前行业正处于 A
S
宏和科技
S
中国巨石
S
菲利华
S
中材科技
S
生益科技
14
5
6
7.98
丰哥投研
老股民
2026-05-26 21:36:43
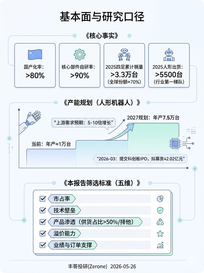
宇树机器人产业链深度分析报告
本报告聚焦宇树机器人背后的 A 股上市公司产业链,覆盖核心零部件、整机制造、系统集成三大核心环节,以 2025 年 1 季度至 2026 年 1 季度为时间区间,基于公开订单数据、财务指标及行业调研信息展开深度分析。作为全球量产级人形机器人与四足机器人领域的头部企业,宇树的国产化率超 80%、核心部件自研率超 90%,其供应链体系具备显著的 “技术壁垒高、订单确定性强、业绩弹性大” 属性。在核心零部件环节,已与中大力德、卧龙电驱、长盛轴承、奥比中光等细分赛道龙头形成深度排他绑定关系;整机制造环节
S
中大力德
S
卧龙电驱
S
绿的谐波
S
领益智造
S
长盛轴承
6
1
4
3.89
丰哥投研
老股民
2026-05-25 15:31:58
华为韬(τ)定律驱动下的芯片产业重构
核心观点摘要 2026 年 5 月 25 日,华为在电气电子工程师学会(IEEE)举办的国际电路与系统研讨会(ISCAS 2026)上正式发布韬 (τ) 定律 —— 这是全球半导体产业发展史上首次由中国企业提出的产业演进指导原则,也是自摩尔定律提出以来,全球半导体行业迎来的最关键一次技术范式变革。与摩尔定律及其后续衍生技术路线完全不同,韬定律的核心产业价值,在于为全球半导体产业在物理制程逼近经济与物理双重极限的情况下,提供了一套可落地、可规模化量产的 “系统级性能提升” 完整解决方案,标志着全球
S
中芯国际
S
长电科技
S
澜起科技
S
北方华创
S
中微公司
4
1
2
2.34
丰哥投研
老股民
2026-05-21 21:26:20
自动驾驶(FSD)产业链价值深度分析报告
投资要点 FSD 产业链迎来历史性发展机遇,特斯拉监督版 FSD 于 2026 年 5 月 21 日正式入华,标志着中国智能驾驶产业进入新阶段。 我们重点推荐感知层的联创电子(002036)、韦尔股份(603501)、禾赛科技(HSAI),决策层的德赛西威(002920)、中科创达(300496)、经纬恒润(688326),以及执行层的伯特利(603596)、浙江世宝(002703)、拓普集团(601689)等核心标的。 核心投资逻辑: (1)技术壁垒高筑:FSD 产业链技术门槛持续提升,头部企
S
德赛西威
S
豪威集团
S
伯特利
S
禾赛科技
S
中科创达
9
0
1
1.54
丰哥投研
老股民
2026-05-20 21:39:53
EDA 产业链投资分析报告
一、研究背景与目标 EDA(电子设计自动化)作为芯片设计的核心工具,是半导体产业链的 “工业母机”,其技术水平直接决定了一个国家在全球半导体产业中的地位。当前,美国 EDA 三巨头(Synopsys、Cadence、Siemens EDA)在中国市场占据约 70%-80% 的份额,基本处于垄断地位。在中美科技竞争加剧、海外 EDA 工具面临断供风险的背景下,国产 EDA 的自主可控成为国家战略重点。 根据最新市场数据,2025 年中国 EDA 市场规模预计达到 185-193 亿元,2026 年
S
华大九天
S
概伦电子
S
广立微
S
芯原股份
3
5
1
2.06
丰哥投研
老股民
2026-05-18 15:48:27
英伟达 H200 芯片供应链深度分析
引言 英伟达 H200 作为针对中国市场的特供 AI 芯片,采用了与 H100 相同的 Hopper 架构,基于台积电 4nm 工艺制造,配备 141GB HBM3e 高带宽内存,内存带宽达 4.8TB/s。在当前 AI 算力需求爆发的背景下,H200 供应链的 A 股上市公司正迎来前所未有的发展机遇。本报告聚焦于市场占有率高、技术壁垒高、产品渗透强、溢价高,且业绩增长趋势好、订单多的核心企业,从封装、材料、设备、测试等关键环节进行深度分析,为投资者提供全面的决策参考。 一、封装环节核心企业分析
S
中际旭创
S
工业富联
S
长电科技
S
天孚通信
S
盛合晶微
5
2
1
1.77
丰哥投研
老股民
2026-05-17 11:21:03
台积电COUPE技术相关产业链
摘要与核心观点 随着 AI 大模型从 “参数竞赛” 走向 “落地竞赛”,万卡级智算集群的大规模部署对算力底层的光互连能力提出了指数级需求:传统可插拔光模块的功耗、带宽密度与延迟瓶颈已完全无法支撑 —— 这一物理边界的突破,最终指向了共封装光学(CPO)技术。而台积电 COUPE(Compact Universal Photonic Engine)硅光集成封装平台,是目前全球唯一经过超大规模客户验证、能将 CPO 技术从实验室方案转化为标准化量产商品的工业级底座,也是当前头部光通信、半导体及精密制
S
中际旭创
S
新易盛
S
天孚通信
S
罗博特科
S
光迅科技
4
3
3
3.32
丰哥投研
老股民
2026-05-11 11:40:24
6G 产业链投资分析
一、6G 产业链概述与投资逻辑 1.1 6G 技术特征与产业链架构 6G 作为第六代移动通信技术,代表着从 “万物互联” 向 “万物智联” 的重大跃迁。与 5G 相比,6G 在技术架构上实现了根本性突破,首次将卫星、无人机与地面基站纳入统一网络架构,实现空天地海全域无缝覆盖。根据中国移动发布的 6G 网络架构技术白皮书,6G 创新性地提出了 “三体四层五面” 的网络架构总体框架:三体即平台体、网络体、终端体,分别对应服务提供、网络连接和终端接入三大功能主体;四层包括资源层、功能层、服务层、应用层
S
亨通光电
S
铖昌科技
S
中兴通讯
S
中国卫通
S
信维通信
2
2
0
1.03
丰哥投研
老股民
2026-05-10 17:49:29
英伟达战略投资映射下的产业发展方向
基于英伟达 2025 年 12 月至 2026 年 5 月间在光通信、半导体制造及 IP 领域的一系列重磅投资与战略合作动作,结合产业端的扩产节奏与技术落地进度,2026-2027 年将成为 AI 算力基础设施从 “芯片级竞争” 向 “全链路算力互联级竞争” 切换的关键窗口期。这一阶段的核心产业逻辑将围绕 “算力互联 / 光重塑算力底层” 展开,主线明确集中在共封装光学(CPO)与高速光通信技术、半导体 IP 核及高端芯片设计方法学、先进制造 / 封装用特种材料三大方向。 英伟达的布局逻辑并非单
S
中际旭创
S
新易盛
S
长飞光纤
S
澜起科技
S
飞凯材料
8
4
1
5.67
丰哥投研
老股民
2026-05-07 20:09:13
机器人执行器产业链研究报告
一、机器人执行器产业链概况与市场格局 1.1 产业链结构与价值分布 机器人执行器产业链呈现典型的 “哑铃型” 价值分布特征,上游核心零部件和下游系统集成占据主要价值环节。根据行业研究数据,上游核心零部件占整机成本的 70% 以上,其中减速器占 9.3%、丝杠 / 轴承占 19.4%。执行器作为机器人的 “肌肉与关节”,占整机硬件成本的 40%-60%,是绝对的成本大头。 产业链结构清晰分为三个层次:上游核心零部件包括减速器、电机、丝杠、传感器等;中游为执行器总成制造,负责系统集成;下游涵盖工业机
S
三花智控
S
绿的谐波
S
汇川技术
S
拓普集团
S
步科股份
3
1
0
2.64
丰哥投研
老股民
2026-05-06 17:01:39
英特尔近期股价表现与 A 股核心标的深度分析
核心摘要 2026 年 4 月 24 日至 5 月 5 日,英特尔(INTC.US)股价累计涨幅超 30%,直接驱动因素是超预期的 2026 年一季度财报及二季度业绩指引,代工业务的突破性进展、AI 算力价值重构,以及市场传闻的苹果大单加持 —— 多重利好形成共振,推动其估值完成从 “困境修复” 到 “成长重估” 的跃迁。放在全球算力产业链大背景下,这波上涨本质是市场对 “高端 AI 芯片量产能力 + 先进工艺代工能力” 的价值重估,A 股 AI 芯片板块也受此逻辑传导带动。 聚焦国内市场,寒武
S
海光信息
S
寒武纪
S
摩尔线程
S
沐曦股份
S
芯原股份
2
1
0
2.11
丰哥投研
老股民
2026-05-03 17:53:11
FP8概念深度解析
引言:FP8 技术革命与东方财富 FP8 概念板块概况 东方财富于 2025 年 8 月 22 日正式设立 “FP8 概念” 板块,该板块涵盖了从芯片设计、服务器制造到软件优化的完整 AI 产业链。在国产替代和 AI 算力爆发的双重驱动下,FP8 概念成为 A 股市场最具成长性的投资主线之一。本文将深入解析东方财富 FP8 概念板块,重点筛选并分析符合 “市场占有率高、技术壁垒高、产品渗透强、溢价高,且业绩增长趋势好、订单多” 标准的核心上市公司。 一、FP8 技术原理与产业链全景 1.1 FP
S
寒武纪
S
海光信息
S
芯原股份
S
摩尔线程
S
浪潮信息
1
4
2
0.28
丰哥投研
老股民
2026-04-30 18:33:37
太空光伏产业链研究
引言:太空光伏产业迎来爆发式增长机遇 2026 年开年,太空光伏产业迎来历史性发展机遇。马斯克在达沃斯论坛提出未来三年为太空 AI 卫星与太空数据中心配置合计200GW 光伏产能(SpaceX 与特斯拉各 100GW),叠加我国向国际电联一次性申报超20 万颗低轨卫星轨道资源,太空光伏从 “概念故事” 正式走向产业化前夜。多家券商判断:太空光伏有望成为 2026 年电力设备与新能源板块 “最强主线” 之一。 太空光伏本质上是 “在太空部署高效光伏发电系统,为卫星、空间站以及未来太空数据中心提供长
S
迈为股份
S
乾照光电
S
东方日升
S
天合光能
S
上海港湾
14
5
3
2.53
丰哥投研
老股民
2026-04-29 11:39:49
算力租赁产业链深度研究
1. 算力租赁产业链概况与市场格局 1.1 产业链结构与主要环节 算力租赁产业链呈现典型的三层架构,上游为芯片供应商,中游为算力运营商和设备集成商,下游为算力需求方。 上游芯片供应环节,英伟达凭借其 GPU 产品的技术优势占据绝对主导地位,特别是 H100、H200、B100 等高端芯片在 AI 训练和推理场景中不可或缺。然而,美国对华芯片出口管制政策的持续升级,使得 H100 等顶级芯片的供应愈发紧张,交付周期延长至 2028 年。在国产替代趋势下,华为昇腾 、海光 等国产芯片快速崛起,202
S
利通电子
S
协创数据
S
世纪华通
S
华工科技
S
润泽科技
13
3
8
11.32
编辑交易计划
上一页
1
2
3
4
5
6
下一页
前往
页
19
关注
908
粉丝
359.05
工分
社区规则
服务协议
隐私政策
沪ICP备20009443号
© 2020 上海韭研信息科技有限公司
关于韭研公社
问题反馈
有问题请联系
@韭菜团子
公社愿景:韭研公社,原韭菜公社,投资干货最多的共享社群,汇聚全网最深度的基本面研究,消弭个人滞后机构的逻辑鸿沟。
风险提示:韭研公社里任何网友的发言,都有其特定立场,均不构成投资建议,请投资者独立审慎决策。
2
3
4
5
6
7
8