异动
关注
社群
交易计划
产业库
搜公告
搜互动
产业库
时间轴
AI助手
通知
全部已读
暂无数据
私信
暂无数据
登录注册
我的主页
退出
丰哥投研
不经风雨,怎见彩虹
个人资料
丰哥投研
老股民
2026-04-27 23:09:19
PCB 上游产业链分析
一、PCB 上游产业链概况与 A 股市场分析 1.1 产业链结构与价值分布 PCB(印制电路板)产业链呈现典型的 “哑铃型” 结构,上游材料和下游应用占据了主要的价值环节,中游制造环节虽然技术门槛较高,但竞争激烈,利润率相对较低。从成本结构来看,覆铜板(CCL)作为 PCB 的核心基材,约占 PCB 材料成本的 40%,主要由铜箔、树脂和玻璃纤维布构成,这三大原材料在覆铜板成本中的占比分别为 39%、26%、18%。在上游材料体系中,铜箔成本占比约 42.1%,是最主要的成本构成。 从价值链分布
S
生益科技
S
铜冠铜箔
S
南亚新材料
S
德福科技
S
宏和科技
17
3
7
13.35
丰哥投研
老股民
2026-04-24 16:30:18
中国能源金属产业链投资分析
中国能源金属产业链正处于新一轮景气周期起点,建议重点关注资源储备高、技术壁垒强、业绩增长确定的龙头企业。基于对产业链深度调研和财务数据分析,我们认为当前是布局能源金属板块的良好时机。 核心投资逻辑: 全球能源转型加速推进,新能源汽车、储能、可再生能源等领域快速发展持续拉动能源金属需求。供给端受地缘政治、资源国政策等因素影响呈现结构性紧张,特别是刚果(金)钴出口配额政策导致 2026 年全球钴缺口或达 4.3 万吨。中国企业凭借冶炼加工优势和技术突破,在全球产业链中地位日益重要。 重点推荐标的:
S
赣锋锂业
S
天齐锂业
S
华友钴业
S
洛阳钼业
S
紫金矿业
9
1
1
1.23
丰哥投研
老股民
2026-04-23 18:36:47
燃气轮机产业链分析
燃气轮机产业链迎来历史性投资机遇,建议重点关注整机制造龙头东方电气、上海电气,以及核心零部件供应商应流股份、钢研高纳。 全球燃气轮机市场正处于供需严重失衡的超级景气周期,海外三大巨头(GE、西门子、三菱)订单已排至 2028-2030 年,中国企业迎来替代窗口期。2026 年中国燃气轮机企业预计新增订单 12-15GW,是 2025 年的 1.4-1.5 倍。产业链上游高温合金材料、中游核心零部件、下游整机制造均呈现高景气态势,建议按产业链环节进行差异化配置。 一、燃气轮机产业链概况与投资机会
S
东方电气
S
上海电气
S
应流股份
S
钢研高纳
S
杰瑞股份
7
1
2
1.21
丰哥投研
老股民
2026-04-21 19:02:26
《国产大模型》系列二、豆包产业链分析
豆包产业链上游基础设施供应商正迎来历史性发展机遇。字节跳动 2026 年资本开支高达1600 亿元,其中 AI 芯片 / 服务器采购占比 53%,约850 亿元。基于 “四高一好一多”(市场占有率高、技术壁垒高、产品渗透强、溢价高、业绩增长趋势好、订单多)的筛选标准,我们重点推荐以下核心供应商: 强烈推荐:海光信息(688041)、润泽科技(300442)、浪潮信息(000977) 推荐:寒武纪(688256)、中际旭创(300308)、光迅科技(002281) 谨慎推荐:中科曙光(603019
S
润泽科技
S
寒武纪科技
S
光迅科技
S
浪潮信息
S
海光信息
1
3
0
1.38
丰哥投研
老股民
2026-04-20 20:33:36
《国产大模型》系列一、DeepSeek产业链分析
DeepSeek 产业链分析 一、DeepSeek 发展概况与产业链全景 DeepSeek(深度求索)成立于 2023 年 7 月 17 日,是由中国知名量化投资机构幻方量化孵化的人工智能研究机构,总部位于杭州。作为通用人工智能(AGI)领域的先锋探索者,公司致力于突破 AI 技术的认知边界,以 “让机器像人类一样思考” 为核心理念,专注于大语言模型与多模态技术的底层创新。 2025 年 12 月 1 日,DeepSeek 发布了具有里程碑意义的 DeepSeek-V3.2 系列模型,包括标准版
S
中材科技
S
海光信息
S
浪潮信息
S
拓维信息
S
恒为科技
18
5
9
12.97
丰哥投研
老股民
2026-04-15 19:00:35
量子计算产业链分析
量子计算产业链正迎来历史性发展机遇,建议重点关注技术壁垒高、商业化进展良好的核心供应商。 基于对产业链深度分析和财务数据研究,我们筛选出 7 家最具投资价值的 A 股上市公司:国盾量子(688027)、中科曙光(603019)、楚江新材(002171)、华工科技(000988)、福晶科技(002222)、光迅科技(002281)、光库科技(300620)。 投资评级与核心逻辑:十五五规划将量子科技列为未来产业首位,明确提出研制可容错通用量子计算机和可扩展专用量子计算机。全球量子计算市场规模预计从
S
科大国盾量子
S
中科曙光
S
华工科技
S
光迅科技
S
福晶科技
7
2
3
6.82
丰哥投研
老股民
2026-04-12 19:16:35
《北美核心供应链》系列四、亚马逊AWS价值链
亚马逊 AI 供应链 A 股投资价值凸显,建议重点关注四大核心赛道龙头企业。 基于深度产业链调研,我们识别出12 家亚马逊 AI 供应链核心 A 股上市公司,主要分布在 PCB / 载板、服务器代工、光模块 / 光器件、芯片设计 / IP、高速连接 / 连接器、数据中心配套六大环节。其中,生益电子、工业富联、中际旭创、胜宏科技四家公司分别占据亚马逊 ASIC 芯片供应链最关键环节,均为独家或第一供应商,业绩确定性最强。 投资评级与核心标的: · 生益电子 (688183):亚马逊 Trainiu
S
生益电子
S
工业富联
S
中际旭创
S
胜宏科技
S
立讯精密
1
1
0
1.01
丰哥投研
老股民
2026-04-11 10:59:07
《北美核心供应链》系列二、Meta价值链
Meta 在 2026 年 AI 基础设施投资规模达1150-1350 亿美元,占资本开支的 78%,较 2025 年增长 87%,成为全球科技巨头中 AI 投资强度最高的公司。Meta 的 AI 硬件供应链呈现多元化特征,与 AMD 签署 600 亿美元协议部署 6吉瓦 GPU,与英伟达达成多年合作部署数百万颗芯片,与康宁签署 60 亿美元光纤供应协议。 在 A 股供应链企业中,中际旭创作为全球光模块绝对龙头,1.6T 产品市占率 50%-70%,2026 年 Q1 营收预计 128-142
S
英维克
S
天孚通信
S
浪潮信息
S
沪电股份
S
长飞光纤
1
1
1
1.22
丰哥投研
老股民
2026-04-08 16:41:27
A股GEO概念产业链分析
一、GEO 概念界定与产业链概况 1.1 GEO 概念内涵与发展背景 生成式引擎优化(Generative Engine Optimization)是面向生成式 AI 的新一代内容优化技术,其核心目标是让品牌内容在 AI 生成结果中获得更高可见度、引用优先级与可信度。与传统 SEO 的关键词匹配逻辑不同,GEO 基于语义理解、结构化数据、权威信源建设、多模态内容适配等方式,使内容更容易被大模型 “选中” 并呈现给用户。这一概念最早由印度理工学院德里分校与普林斯顿大学团队于 2024 年 6 月在
S
蓝色光标
S
浙文互联
S
省广集团
S
利欧股份
S
易点天下
3
2
1
4.06
丰哥投研
老股民
2026-04-02 19:22:14
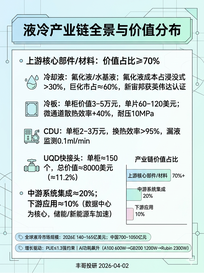
《AI算力战争》系列四、冰之歌
A 股液冷产业链分析 1. 液冷产业链全景分析 1.1 产业链结构与价值分布 液冷产业链呈现典型的金字塔结构,上游核心零部件与材料占据产业链价值量的 70% 以上,是技术壁垒最高的 “卖铲子” 环节;中游系统集成与解决方案提供商负责整合核心部件,提供整体方案;下游应用场景包括数据中心、服务器、储能等领域。 上游核心零部件与材料(价值占比 70%+): 冷却液是液冷系统的 “热载体”,分为氟化液(浸没式核心)、水基液(冷板式主流)两类。氟化液适配浸没式液冷,成本占比 30%+,主要由巨化股份(市占
S
浪潮信息
S
工业富联
S
英维克
S
中科曙光
S
高澜股份
3
0
2
2.79
丰哥投研
老股民
2026-04-01 17:04:53
《AI算力战争》系列三、铜之路
全球高端覆铜板、PCB 相关产业链价值分析 1. AI 算力战争背景下的 PCB 产业链重构 1.1 2026 年 AI 算力需求爆发态势 2026 年,全球 AI 产业正处于从训练驱动向推理驱动的历史性转折点。根据最新行业数据,全球 AI 芯片市场规模预计突破 2800 亿美元,同比增长 40%,其中推理芯片市场规模达 1450 亿美元,占比 52%,成为绝对主力。这一结构性转变不仅重塑了芯片需求格局,更对整个 PCB 产业链产生了深远影响。 在 AI 服务器市场方面,需求呈现爆发式增长态势。
S
生益科技
S
南亚新材料
S
沪电股份
S
胜宏科技
S
深南电路
2
0
0
0.42
丰哥投研
老股民
2026-03-31 20:10:02
《AI算力战争》系列二、电之战
AI 电力基础设施的升级浪潮 引言 2026 年,中国 AI 算力基础设施建设正迎来前所未有的发展机遇。算电协同首次被纳入国家级新基建工程,与超大规模智算集群并列成为 2026 年政府工作报告的重点任务。这一战略定位的提升,标志着电力基础设施已成为 AI 算力发展的核心支撑,而非简单的配套设施。 政策层面的密集发力为产业发展注入强劲动力。国家发改委、能源局、数据局等五部门联合发布的刚性政策明确要求,全国八大 “东数西算” 国家枢纽节点新建、扩建数据中心,绿电消费比例必须不低于 80%。这一要求从
S
国电南瑞
S
许继电气
S
特变电工
S
三变科技
S
阳光电源
10
0
0
5.15
丰哥投研
老股民
2026-03-30 19:57:31
《AI算力PK》系列一、光之争
全球光模块行业研究 摘要 2026 年,全球光模块产业正处于 AI 算力驱动的历史性转折点。全球光模块市场规模预计达 166.97-300 亿美元,同比增长 29%-43%,其中 800G 和 1.6T 高速光模块成为核心增长引擎,需求总量突破 6000 万只,同比增幅超 50%。 中国企业在全球格局中占据主导地位,中际旭创、新易盛双龙头合计占据全球高速光模块市场超 60% 份额。中际旭创以 28%-30% 的市占率稳居全球第一,新易盛以 15%-18% 位列第二。全球 TOP10 光模块厂商中
S
中际旭创
S
新易盛
S
华工科技
S
光迅科技
S
天孚通信
6
1
4
6.74
丰哥投研
老股民
2026-03-28 14:37:48
A 股太空星链产业链分析报告
一、行业概况与投资背景 1.1 全球商业航天发展现状 2026 年,全球商业航天正处于历史性转折点。SpaceX 作为行业绝对领导者,已成为全球最大的商业航天公司,2025 年营收约 450 亿美元,估值高达 1.25-1.75 万亿美元,计划于 2026 年 6 月在纳斯达克上市,有望成为人类历史上规模最大的 IPO。其核心业务星链 (Starlink) 已占据全球低轨卫星市场 85% 份额,2025 年营收突破 450 亿美元;可回收火箭技术将发射成本降至传统火箭的 1/10,商业发射市占率
S
中国卫星
S
天银机电
S
信维通信
S
航天电子
S
西部材料
16
7
9
6.17
丰哥投研
老股民
2026-03-26 23:25:18
光伏逆变器产业链解析
1. 光伏逆变器产业链概况与研究背景 1.1 产业链结构与价值分布 光伏逆变器作为光伏发电系统的核心设备,承担着将太阳能光伏板产生的直流电转换为可被家用电器和电网使用的交流电的关键功能,被誉为光伏系统的 “心脏”。从产业链结构来看,光伏逆变器产业主要分为上游原材料和核心元器件供应、中游逆变器制造和系统集成、下游应用端和销售渠道三个主要环节。 上游核心元器件主要包括 IGBT(绝缘栅双极型晶体管)、MOSFET(金属氧化物半导体场效应晶体管)、电容、电感、DSP(数字信号处理器)芯片、MCU(微控
S
阳光电源
S
锦浪科技
S
德业股份
S
固德威电源
S
上能电气
8
5
0
4.79
编辑交易计划
上一页
1
2
3
4
5
6
下一页
前往
页
19
关注
907
粉丝
359.05
工分
社区规则
服务协议
隐私政策
沪ICP备20009443号
© 2020 上海韭研信息科技有限公司
关于韭研公社
问题反馈
有问题请联系
@韭菜团子
公社愿景:韭研公社,原韭菜公社,投资干货最多的共享社群,汇聚全网最深度的基本面研究,消弭个人滞后机构的逻辑鸿沟。
风险提示:韭研公社里任何网友的发言,都有其特定立场,均不构成投资建议,请投资者独立审慎决策。
2
3
4
5
6
7
8