异动
关注
社群
交易计划
产业库
搜公告
搜互动
产业库
时间轴
AI助手
通知
全部已读
暂无数据
私信
暂无数据
登录注册
我的主页
退出
元泽投研
这个人很懒,什么都没有留下
个人资料
元泽投研
2026-09-28 23:32:58
【Morgan Stanley】全球柴油困局
1、柴油基本属性与供应缺口 柴油定义与核心特性: 柴油与航煤、取暖油同属炼油产出的同分子池类产品,应用覆盖货运卡车、火车、船舶、农业拖拉机、挖掘机、发电机、居民供暖等领域,是工业经济核心燃料。其核心特性为**能量密度高于汽油**,电气化替代难度显著更高。 全球柴油供应缺口情况: 全球炼厂日常规加工原油约8500万桶,当前开工缺口为400-500万桶/日,占总加工量的5%-6%,缺口一半分布在中东、一半在俄罗斯:中东停工源于霍尔木兹海峡封锁导致产品无法外运,叠加部分炼厂受损;俄罗斯停工源于乌克兰无
S
华锦股份
S
荣盛石化
S
恒逸石化
4
3
1
2.31
元泽投研
2026-09-22 23:00:08
【华锦股份】:四季度成品油出口配额有望超预期
一、成品油裂解差走势及影响 1、裂解差高企核心原因:全球柴油需求远高于汽油,属于工业及民生核心刚需,仅中国、美国汽油车使用占比较高,欧洲、中东多数车辆为柴油车,农林牧渔矿领域所有重型机械驱动动力多为柴油,欧洲冬季取暖也依赖柴油,且欧洲即将切换冬标柴油,夏季产不具备防冻属性的柴油冬季无法使用。供给端多重收缩直接支撑裂解差高企:一是2022年俄乌冲突后欧洲停止进口俄罗斯廉价柴油,此前俄罗斯通过将柴油出口到印度、巴西、西非等地置换后转售欧洲的供给路径当前已受明显冲击,俄罗斯炼厂遭袭击后已经从成品油出口
S
华锦股份
S
招商轮船
S
海通发展
0
0
0
1.78
元泽投研
2026-09-17 14:49:58
【HYJY 】| 航运后霍尔木兹新常态,拥抱“油运大时代”招商轮船、华锦股份、海通发展
一、 2026年9月VLCC即期运价表现 运价持续刷新历史新高 :截至2026年9月15日 ,VLCC各主要航线运价 持续刷新历史新高 。中东湾内线运价已接近 110万美元/天 ;中东湾外线运价涨至近80万美元/天 ;西非拉美线涨至48.6万美元/天 ;美湾线涨至33.8万美元/天 。 成交量价共振 :与2026年二季度海峡封锁初期“有价无市”不同,本轮运价上涨过程中, 每天至少有3-4船公开成交 ,呈现出标准的量价共振状态,持续推涨运价。 二、核心推手一:暗航机制与运力黑洞 1、暗航机制的形成
S
招商轮船
S
华锦股份
S
海通发展
2
1
2
3.92
元泽投研
2026-09-11 07:30:25
华锦股份:节点已至!
华锦股份:美柴油价格飙至历史新高,炼油利润正在爆炸。炼厂买100美元的原油,炼出来的柴油能卖出至少170美元原油等价的价格,这个价差,是当前能源市场最暴利的信号,炼厂每加工一桶原油,赚取的柴油利润已经达到异常水平。 柴油裂解价差,已达到历史极端水平,节点已至。 S华锦股份(sz000059)SS恒逸石化(sz000703)SS荣盛石化(sz002493)S
0
0
0
0.04
元泽投研
2026-09-04 22:54:26
【CJJY|海通发展定增点评】靴子落地,重申布局窗口期
#事件描述:9月3日,海通发展发布定增公告,拟募集不超过20亿资金购置16艘船舶,主要用于后续新购置出船舶,公司一致行动人拟认购2亿(10%)。 #百船计划迈出坚实一步。公司坚持在行业周期底部修复阶段持续进行运力扩张。从上市之初二十余艘船,到2026H1的69艘船(5艘Cape、11艘Panamax、49艘Supramax和4艘MPP),上市以来外贸自营运力扩张超3倍。公司目标是在2028-2029年实现百船计划,本次定增迈出坚实一步。此外,公司一致行动人认购2亿(10%),彰显实控人看好干散货
S
海通发展
S
国航远洋
2
1
1
1.72
元泽投研
2026-09-03 23:45:40
【CJYJ】9月金股:海通发展、华锦股份
1、交运行业金股推荐:【海通发展】 海运行业投资逻辑: 当前海运板块整体景气度和业绩逐季上行,核心驱动为全球地缘紊乱下的效率损失与脱钩牛市逻辑,海运是长期受益于地缘紊乱下效率损失的板块,长期看好海运市场。其中干散货海运板块投资逻辑清晰:a. 供给端支撑性强:干散货是海运细分赛道中供给扩张最不明显的板块,中期供给端压力最小、支撑性最强;b. 需求端催化确定:首先厄尔尼诺气候会导致巴拿马运河水位下降、通行能力受限,干散货因运输货值偏低无法承担高昂通行费,只能选择绕行,进而收紧行业供需推高运价,202
S
海通发展
S
华锦股份
2
0
2
2.97
元泽投研
2026-09-03 20:34:58
海通发展涨停,再次强调看好散运短中长期趋势上行!
【海通发展】9月3日公告,拟定增募资不超20亿元用于船舶购置项目,本项目计划通过购置的方式新增干散货船舶及多用途重吊船共16艘。 波罗的海BDI指数继续暴涨4.71%,干散货高景气度持续爆发。 海通发展截至2026年中报自有船规模已接近70艘,其中内贸船仅9艘,剩余60余艘全部为外贸船,除核心的超灵便型船外,还布局了5艘好望角船、11艘巴拿马船、4艘多用途重吊船,形成以超灵便船为主、全船型拓展的运营模式。目前公司大灵便船业务跻身全球头部船东行列。叠加定增要买的16艘干散货船舶,距离完成百船目标越
S
海通发展
S
国航远洋
S
招商轮船
0
0
0
0.53
元泽投研
2026-08-31 15:26:13
能源与材料行业九月金股:海通发展、华锦股份
一、【海通发展】:干散货海运稀缺标的,布局四季度窗口期行业逻辑 :海运处于效率脱钩下的非典型牛市 ,地缘冲突与贸易政策导致航线效率大幅下降。干散货海运上半年已现超预期迹象,四季度存在确定性催化 。 ①厄尔尼诺催化 :复盘历史,厄尔尼诺对干散货海运效率冲击最大,巴拿马运河干散货船通行量可下滑70%-80% ,导致效率下降并向运价传导。2026年8月巴拿马运河通行量已环比下滑,干散货船周均值较7月下滑20%多,四季度运价传导可期 ,9月是关键投资窗口期。 ②西芒杜铁矿增量 :中资背景西芒杜铁矿石项目
S
华锦股份
S
海通发展
6
0
3
3.27
元泽投研
2026-08-31 15:24:14
[CJDHG]华锦股份:低估值成品油弹性标的
【华锦股份】:低估值成品油弹性标的 1、成品油行业景气逻辑分析 景气度关注核心原因:近期市场对国内及全球成品油市场关注度持续提升,核心驱动为海外炼能收缩背景下成品油价差持续处于高位。此前市场普遍认为当前高价差为短期现象,核心扰动因素为美伊冲突等地缘事件,当前市场对成品油景气周期的预期明显拉长,对高价差可持续性的关注度大幅提升。 中长期炼能供需格局:从中长期炼能供需格局来看,2026-2030年全球预计年均落地炼能420万吨,各年度落地规模分别为2026年51万吨、2027年71万吨、2028年1
S
华锦股份
S
荣盛石化
S
恒逸石化
5
0
0
0.50
元泽投研
2026-08-06 22:10:40
【CJJY】海通发展:广积粮,缓称王(20260806纪要)
1、海通发展基本经营概况 ①发展历程与稀缺性:公司于2009年上一轮干散货海运周期底部成立,初期聚焦内贸运输,2014年逐步将业务重心转向空间更大、景气度更高的外贸领域,转型为外贸干散货海运企业。2023年海通发展上市,成为A股为数不多的干散货运稀缺标的:2008年上一轮景气周期后全球最大干散货海运公司中远海散退市,A股干散货海运相关标的长期处于稀缺状态。 ②干散货行业基础概况:干散货海运行业按运输货种和船型可分为四类板块:a.好望角船:主要运输铁矿石、煤炭为主的单一货种,特点为航线长、运量大;
S
海通发展
S
中远海特
S
招商轮船
0
0
0
0.46
元泽投研
2026-07-09 00:26:09
【GTHT计算机】|算力租赁深度电话会系列之: Token分成模式重塑算力商业闭环与估值跃
【GTHT计算机】|算力租赁深度电话会系列之: Token分成模式重塑算力商业闭环与估值跃迁(20260708) 1、大模型商业化与算力需求分析 大模型ARR增长核心驱动: 当前大模型厂商业务模式迭代速度较快,主流模型厂商经常性收入(ARR)的核心驱动力已从单点模型能力突破、聊天类业务,向Agent Workflow模式快速转变,背后是AI应用场景从简单问答交互到可自主规划执行复杂任务的智能体系统的质变,未来一到两年大模型ARR增长将由三大核心因素驱动: a. Agent及自动化工作流是核心主力
S
行云科技
S
协创数据
S
宏景科技
1
1
1
0.32
元泽投研
2026-07-08 01:54:55
【行云科技】:八大预期差,剑指千亿!
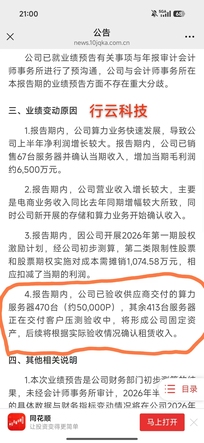
🧧【行云科技】:八大预期差,剑指千亿! 预期差一:中报大超预期!预计2026年半年度净利润为1000万元至1500万元,同比增长432.77%至699.15%,业绩变动主要系算力业务快速发展及电商业务收入大幅增长所致。 预期差二:近10万P算力年内交付!中报预告显示公司已交付算力服务器470台(约5万P),剩余413台正在交付验收中,全年预计接近10万P算力交付! 预期差三:稳定交付高端服务器及规模化运营的能力,通过特定渠道完成首批交付,当前每月稳定到货,7月起正式起租,年内目标2000台高端
S
行云科技
S
宏景科技
S
协创数据
4
2
3
5.68
元泽投研
2026-07-07 20:54:07
再次重申:行云科技是算力租赁性价比最高的标的,今年新签算力租赁订单接近100亿,市值才二百亿出头。
订单是最确定性的东西,现阶段就要坚定的干确定性标的。
行云科技:预计2026年半年度归属于上市公司股东的净利润为1000万元至1500万元,同比增长432.77%至699.15%。业绩变动主要系算力业务快速发展及电商业务收入大幅增长所致。
S行云科技(sz300209)S
S宏景科技(sz301396)S
S协创数据(sz300857)S
#查看图片#
@元泽投研:行云科技订单答疑及DBJSJ算力租赁纪要
一、行云科技55亿订单答疑 1、客户匿名披露答疑 针对市场关注的客户匿名披露问题,公司方面表示,隐去大客户身份是算力行业通行准则。算力核心客户包含央国企、头部AI企业及科研机构,基于商业机密和合规要求,普遍申请信息披露豁免,多家行业头部企业均采用同类披露方式。同时,公司公告明确了客户无失信记录、具备
2 赞同-1 评论
0
0
0
元泽投研
2026-07-06 23:00:40
行云科技订单答疑及DBJSJ算力租赁纪要
一、行云科技55亿订单答疑 1、客户匿名披露答疑 针对市场关注的客户匿名披露问题,公司方面表示,隐去大客户身份是算力行业通行准则。算力核心客户包含央国企、头部AI企业及科研机构,基于商业机密和合规要求,普遍申请信息披露豁免,多家行业头部企业均采用同类披露方式。同时,公司公告明确了客户无失信记录、具备履约能力且无关联交易,合规性已充分佐证。 2、人员规模配比答疑 在人员规模方面,行云科技相关人士表示,算力行业属于资金、设备密集型产业,核心竞争力取决于供应链、资本实力与自动化运维水平,而非员工数量。
S
行云科技
S
宏景科技
S
协创数据
1
1
2
2.17
元泽投研
2026-07-02 20:46:59
坚定看好算力租赁,重视行云科技!
一、【DWJSJ】坚定看好算力租赁 1、meta开始做算力租赁。一是本身没有云业务,二是不同代际卡的利用提升ROI,meta依旧会投capex,保证自己在牌桌上。 2、大家担心Meta掉队,影响总体capex支出。AI时代,还是要关注头部模型大厂的进展和需求,他们才是决定需求的核心因素,即便真有优胜劣汰也正常,新崛起者需求只会更大。 3、大家也担心Meta进入租赁市场,影响nebius等租赁厂商的格局和价格,核心还是要看总供给和需求,短期的影响很快会实现再平衡,meta进入租赁市场也证明了租赁市
S
行云科技
S
宏景科技
S
协创数据
7
0
7
10.01
编辑交易计划
上一页
1
2
3
4
5
6
下一页
前往
页
90
关注
223
粉丝
955.73
工分
社区规则
服务协议
隐私政策
沪ICP备20009443号
© 2020 上海韭研信息科技有限公司
关于韭研公社
问题反馈
有问题请联系
@韭菜团子
公社愿景:韭研公社,原韭菜公社,投资干货最多的共享社群,汇聚全网最深度的基本面研究,消弭个人滞后机构的逻辑鸿沟。
风险提示:韭研公社里任何网友的发言,都有其特定立场,均不构成投资建议,请投资者独立审慎决策。
2
3
4
5
6
7
8