异动
关注
社群
交易计划
产业库
搜公告
搜互动
产业库
时间轴
AI助手
通知
全部已读
暂无数据
私信
暂无数据
登录注册
我的主页
退出
Vin7的大
逻辑为王/趋势交易、低吸/不追高;分享资讯/逻辑。
个人资料
Vin7的大
高抛低吸的老司机
2026-06-18 07:53:50
AI光互连刚需爆发,英伟达亲自下场建产能,磷化铟赛道迎确定性红利
近日,英伟达正式官宣其战略投资伙伴Coherent位于美国得克萨斯州的6英寸磷化铟晶圆厂二期项目正式奠基,这一动作背后,是过去12个月里英伟达在光芯片赛道累计掷出的45亿美元重磅布局:从分别向光器件龙头Lumentum与磷化铟巨头Coherent投入20亿美元战略投资锁定核心产能,到2025年GTC大会正式推出两大CPO技术平台,再到官宣Spectrum-X系列CPO交换机将于2026年上半年实现全面量产,全链条布局节奏清晰。当全球AI算力头号巨头不惜重本为最上游的基础半导体材料自建产能,本质上
S
云南锗业
S
天孚通信
22
42
28
9.92
Vin7的大
高抛低吸的老司机
2026-06-17 22:53:09
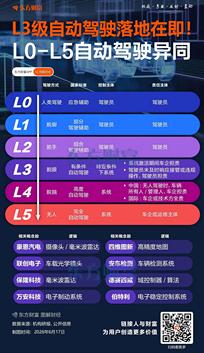
L3商业化倒计时:自动驾驶赛道核心投资要点速览
近日,工信部公示L3/L4级自动驾驶强制性国家标准报批稿,直接将行业从“技术预热期”推向“商业化落地前夜”。叠加比亚迪明确给出2027年7月1日的L3法规落地时间表、华为公开表示已完成全栈技术准备等待牌照发放,整个高阶智驾赛道的预期彻底从远期概念落地为近在眼前的确定性产业节点。这一轮行情绝非短期政策催化的脉冲式上涨,而是电动化下半场智驾渗透率加速提升、法规与标准体系全面完善、头部厂商硬件预埋集中兑现三重逻辑共振的结果,自动驾驶全产业链正在迎来千亿级的商业化红利窗口。 一、政策端彻底扫清商业化核心
S
联创电子
S
保隆科技
3
10
7
1.62
Vin7的大
高抛低吸的老司机
2026-06-17 14:48:16
计算机:底座算力跃迁到token工厂的新机会
算力需求爆发式增长,全球竞争日益激烈:随着人工智能、大数据、工业互联网等数字化技术规模化应用,全球算力需求高速增长;据IDC预测,25年全球人工智能服务器市场规模为1587亿美元,28年有望达到2227亿美元。Token经济正在开展一场智能定价革命:与传统算力租赁模式不同,“Token工厂”交付的不是算力时间,而是经深度优化后产出的智能单位Token,这不仅是技术升级,更是商业模式与价值分配的重构。建议关注AI基础设施、AIDC厂商、算力租赁厂商、运营商与云计算等。 注:内容来自网络,未经核实,
底座算力跃迁到token工厂的新机会.pdf
S
中国长城
2
8
6
1.39
Vin7的大
高抛低吸的老司机
2026-06-17 10:58:19
京东方8.6代OLED生产线量产带火玻璃基板,玻璃基板的确定性投资逻辑简析
6月17日A股玻璃基板板块全线爆发,核心标的集体大涨,行情并非短期事件驱动,而是AI先进封装迭代、国产替代突破、产业节点落地三重逻辑共振的结果。京东方官宣8.6代OLED产线量产节点领先三星一个月,同时大尺寸AI芯片先进封装用玻璃基载板已进入下游客户技术测试阶段,直接将赛道从传统显示材料范畴,推向2026年“半导体玻璃基板产业元年”的全新成长周期。 一、底层核心逻辑 当前AI大尺寸先进封装的I/O密度指数级提升,传统有机基板已触达翘曲度大、高频损耗高的物理极限,玻璃基板凭借与硅匹配的热膨胀系数、
S
京东方A
S
沃格光电
48
50
57
11.55
Vin7的大
高抛低吸的老司机
2026-06-17 10:32:23
大模型驱动算力变革,国产算力迎增量机遇
当前算力需求正从前期的“模型训练”加速向规模化落地的“应用推理”侧外溢。AI计算异构化与系统级协同,芯片竞争从峰值性能转向综合效率,海外芯片龙头从单芯片竞争走向平台化交付。国产算力适配与信创共振:国内信创市场正从传统的通用算力国产替代(CPU、操作系统等)转向智能算力基础设施升级。国产算力的焦点不只是单卡峰值,而是“芯片+HBM+互联+服务器+编译器/算子库+推理引擎+模型适配”的全栈效率。未来随下游国产云计算厂商、运营商等需求打开,国产算力芯片有望持续持续增长。 注:以上内容来自网络,未经核实
大模型驱动算力变革,国产算力迎增量机遇.pdf
S
盛美上海
S
海光信息
2
10
7
1.23
Vin7的大
高抛低吸的老司机
2026-06-17 10:08:54
政策+需求双催化:金刚石散热赛道进入落地爆发期
AI芯片功耗突破千瓦级,传统铜铝散热已达物理极限,金刚石凭借2000W/m·K的超高热导率,成为下一代算力芯片的刚需热管理材料。2026年作为行业规模化应用元年,叠加“十五五”超硬材料战略政策加持,赛道正式从技术验证期迈入产能落地期。 一、核心驱动 AI算力爆发直接拉动刚性散热需求,第三代SiC/GaN半导体普及打开第二增长曲线,国内依托全球90%以上的人造金刚石产能优势,加速打破海外厂商垄断,当前头部企业已实现小批量供货,产能规划清晰落地。 二、竞争格局 海外Element Six等三家头部企
S
惠丰钻石
S
四方达
S
黄河旋风
S
力量钻石
S
国机精工
1
8
9
1.24
Vin7的大
高抛低吸的老司机
2026-06-17 08:29:12
磷化铟供不应求,重视三龙头组合
AI持续拉动光芯片需求,关键材料体系磷化铟或迎共振式增长窗口期。受益于AIGC的快速发展,光通信迭代加速,现代光通信系统依赖于高效、稳定的光源和探测器,而磷化铟基器件凭借其优异的光电性能,成为实现长距离、大容量数据传输的关键支撑。在光纤通信网络中,1.3μm和1.55μm波段是两个主要的低损耗传输窗口,而磷化铟的直接带隙特性使其能够高效发射和探测这两个波段的光信号,从而广泛应用于分布式反馈激光器(DFB)、电吸收调制激光器(EML)以及雪崩光电探测器(APD)等核心器件的制造。当前光模块产业
S
云南锗业
S
博杰股份
S
光智科技
6
14
13
2.74
Vin7的大
高抛低吸的老司机
2026-06-17 08:24:02
半导体"血液"缺货,电子特气进入量价齐升周期,核心受益标的梳理
电子特气量价齐升:国产替代下的全链条投资逻辑解析 近日,A股电子特气细分板块行情持续走强,据万得资讯统计,旗下工业气体指数年内累计涨幅已突破40%。本轮行情绝非短期概念炒作驱动,而是AI产业爆发拉动半导体产能扩张、海外供给收缩、国产替代加速三重逻辑共振的必然结果:以六氟化钨为代表的核心产品开启单日调价模式,头部企业产线满负荷运转,下游订单排期大幅拉长,行业正式步入确定性极强的量价齐升超级景气周期。作为支撑全链条半导体制造的“工业血液”,电子特气的稀缺性正沿着上下游全产业链传导,相关核心标的的投资
S
金宏气体
S
杭氧股份
2
16
8
1.89
Vin7的大
高抛低吸的老司机
2026-06-17 07:45:41
【人形机器人】物理AI元年,建议关注人形机器人核心方向
6月初台北GTC大会,英伟达发布全球首款全模态物理AI大模型Cosmos3,推动物理AI引发产业链关注。不同于传统语言大模型,物理AI大模型可精准模拟力学、流体、碰撞、光影多维度物理规则,从而为机器人、自动驾驶车辆和机械设备等提供赋能。 多元素共振,推动物理AI迎质变拐点:1)模型端逐步成熟:英伟达推出首个物理AI大模型,并搭建Cosmos Coalition全球开发者联盟,联合多家技术企业共建统一生态。2)具身智能硬件端逐步成熟:以Figure为例,其人形机器人已能长时间完成包裹分拣任务。
S
奥比中光
S
索辰科技
7
8
7
1.50
Vin7的大
高抛低吸的老司机
2026-06-17 06:41:52
万亿算力网建设周期启动:从硬件到场景的全链条受益标的梳理
算力网万亿建设周期的产业逻辑与投资路径分析 近日,发改委主持召开“六张网”建设专题民营企业座谈会,明确将算力网纳入国家核心新型基础设施体系,统筹推进全国一体化算力网络布局。结合《“十五五”规划纲要》中“深入实施东数西算工程,构建多层次算力设施体系”的部署要求,我国算力产业已正式从分散式数据中心建设阶段,迈入全国统一调度、多要素协同的万亿级算力网系统性建设周期。当前我国算力总规模已位居全球第二位,人工智能产业爆发带动算力需求年增速突破30%,算力网建设的政策落地节奏持续加快,未来三年将成为实物工作
S
科华数据
S
中电鑫龙
9
30
16
3.89
Vin7的大
高抛低吸的老司机
2026-06-16 19:47:37
MLCC缺货潮延续至2028年:3年景气周期下的核心投资逻辑解析
MLCC缺货潮:新一轮超级景气周期的投资逻辑解析 近日,A股MLCC板块持续大涨,背后是行业迎来确定性极强的新一轮超级景气周期。 一、缺货核心:全规格蔓延,缺口持续到2028年 不同于2018年消费电子驱动的周期行情,本轮MLCC短缺从AI高端型号向全品类扩散,核心支撑来自两点:1)需求端,AI服务器、新能源汽车拉动用量指数级增长,单台AI服务器MLCC用量是普通服务器的12倍,纯电车用量是燃油车的6倍,2029年全球总需求将达5.89万亿颗,年复合增速超4%。2)供给端,海外头部厂商主动向高毛
S
国瓷材料
S
厦门钨业
S
双星新材
S
博迁新材
S
三环集团
14
16
11
6.02
Vin7的大
高抛低吸的老司机
2026-06-16 14:16:43
出海变压器景气延续,固态变压器开启AIDC供电新技术周期
出海变压器景气延续,固态变压器开启AIDC供电新技术周期。随着欧美电网更新改造进入集中投资周期、AI数据中心建设持续提速以及新能源并网规模快速扩张,全球变压器产业正处于近年来最强景气阶段,传统变压器出海逻辑正在从周期性机会逐步演变为中期产业趋势。从产业链跟踪情况看,国内头部变压器企业普遍维持高负荷生产状态,海外订单储备充足,部分企业订单已覆盖至2027-2028年。2026年1-4月我国变压器出口金额同比增长27%,产品均价同比提升约三分之一,反映行业正处于量价齐升阶段。需求端看,美国超过5
S
阳光电源
S
阿特斯
S
科泰电源
S
科士达
1
4
8
2.61
Vin7的大
高抛低吸的老司机
2026-06-16 13:52:34
PCB涨价逻辑梳理:玻纤瓶颈锁定供给,AI需求重构利润
近日,木林森宣布全线PCB产品提价20%,酝酿半年的PCB全产业链涨价潮正式落地。这不是单一企业的调价行为,而是供需错配下的产业链利润重分配,核心逻辑可简化梳理如下: 一、涨价根源:上游供给刚性锁死增量 本轮涨价的核心矛盾在产业链最顶端高端电子玻纤布,这是无法短期破解的供给硬约束:1)技术层面:AI服务器、高端车规PCB所需的低介电超薄玻纤布,只能靠丰田工业的高端织机生产,丰田月产能仅100台,新设备排期18-24个月,新增产能最早2028年才能释放,涨价、调控都没法短期扩产。2)需求层面:AI
S
生益电子
S
方正科技
22
30
31
15.44
Vin7的大
高抛低吸的老司机
2026-06-16 11:30:16
再谈MPO:无源光互联的强通胀环节
产业变动:光进铜退大势所趋,MPO长期市场空间打开。基于传统铜缆存在信号衰减严重、电磁串扰明显、能耗高企及有效传输距离短等固有瓶颈,而光纤凭借光子传输数据,能耗仅为铜缆的五分之一至二十分之一,且信号损失更小、可支持更远距离及更高速率的可靠通信,“光进铜退、光入柜内”已成为产业演进的大势所趋。事实上,英伟达计划采用康宁光纤替代其机架式系统内部的数千条铜缆,以实现“光入柜内、光近芯片”的架构革新,玻璃光纤应用有望进一步延伸至芯片内部互联,最终取代英伟达Vera Rubin等机架级系统中内置的约5
S
杰普特
S
太辰光
S
蘅东光
S
长盈通
S
亨通光电
13
18
10
8.92
Vin7的大
高抛低吸的老司机
2026-06-16 11:21:54
硅电容专题报告:MLCC进阶方案,渗透率有望迅速提升
MLCC潜在替代方案,渗透率有望迅速提升。随着GPU、HBM和AI加速器功耗快速攀升,传统MLCC与PCB级供电体系已经难以满足超高频、低电压、大电流场景下的稳定供电需求。相对而言,硅电容具有密度高,低ESL等特点,可直接嵌入先进封装、光模块、硅中介层(Interposer)与GPU/HBM周边,实现更短的供电回路与更低的电压跌落,从而满足AI芯片不断提升的瞬态供电需求。与传统的多层陶瓷电容器(MLCC)相比,它有四大优势,而且潜在市场空间广阔,TAM可达百亿级。 注:内容来自网络,未经核实,不
硅电容专题报告.pdf
S
火炬电子
4
8
6
4.87
编辑交易计划
上一页
1
39
40
41
42
43
150
下一页
前往
页
27
关注
22311
粉丝
23220.88
工分
社区规则
服务协议
隐私政策
沪ICP备20009443号
© 2020 上海韭研信息科技有限公司
关于韭研公社
问题反馈
有问题请联系
@韭菜团子
公社愿景:韭研公社,原韭菜公社,投资干货最多的共享社群,汇聚全网最深度的基本面研究,消弭个人滞后机构的逻辑鸿沟。
风险提示:韭研公社里任何网友的发言,都有其特定立场,均不构成投资建议,请投资者独立审慎决策。
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43
44
45
46
47
48
49
50
51
52
53
54
55
56
57
58
59
60
61
62
63
64
65
66
67
68
69
70
71
72
73
74
75
76
77
78
79
80
81
82
83
84
85
86
87
88
89
90
91
92
93
94
95
96
97
98
99
100
101
102
103
104
105
106
107
108
109
110
111
112
113
114
115
116
117
118
119
120
121
122
123
124
125
126
127
128
129
130
131
132
133
134
135
136
137
138
139
140
141
142
143
144
145
146
147
148
149
150
151
152